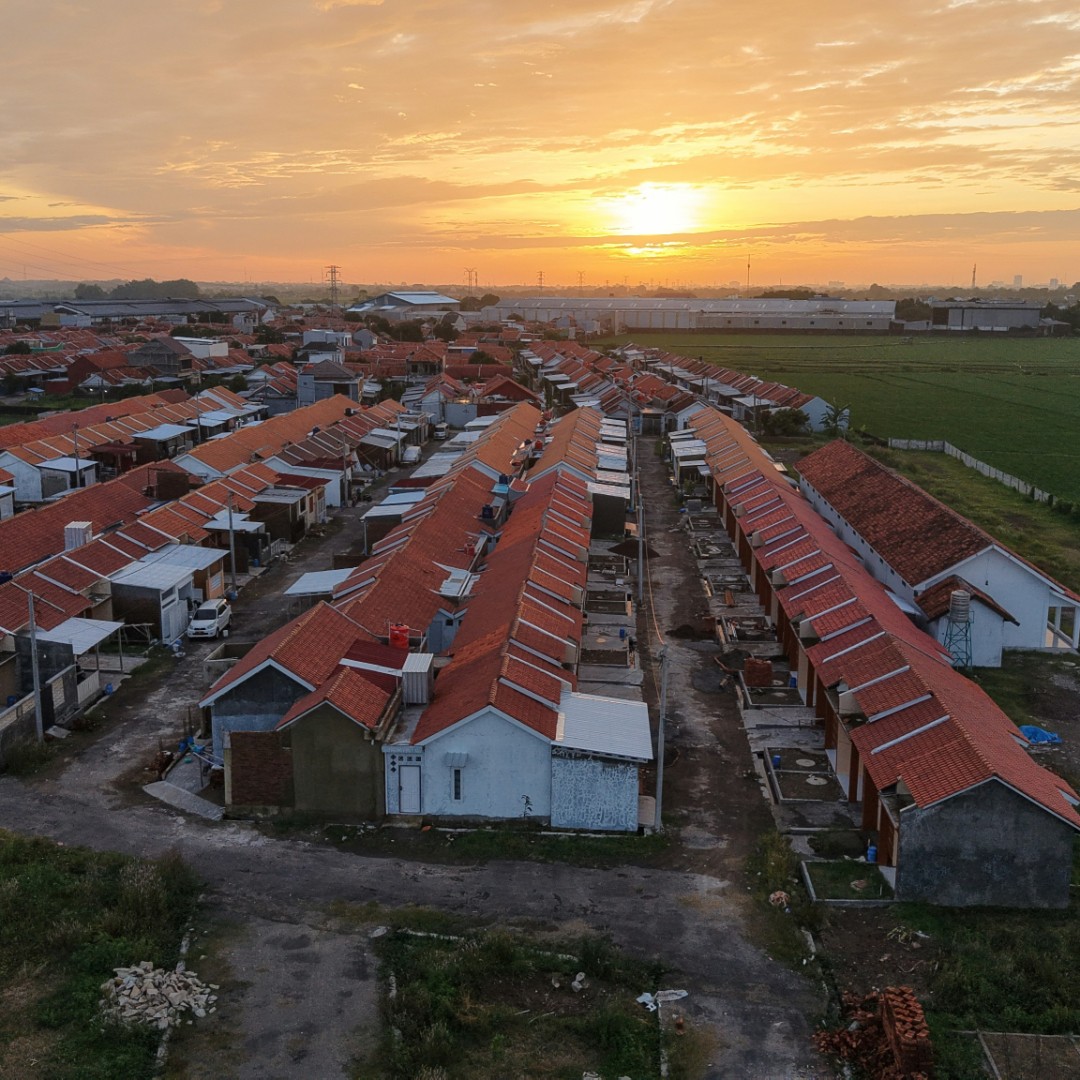
Depok adalah salah satu kota penyangga Jakarta yang paling aktif dalam transaksi properti residensial. Harganya masih lebih terjangkau dari Jakarta tapi aksesibilitasnya ke pusat kota sudah sangat baik, menjadikannya pilihan logis bagi banyak keluarga yang ingin keluar dari kepadatan ibu kota tapi tetap bisa bekerja di sana. KPR rumah Depok menjadi instrumen yang hampir tidak bisa dihindari karena harga properti di kota ini sudah berada di level yang tidak bisa dibeli tunai oleh sebagian besar pembeli pertama.
Kisaran Harga Rumah di Depok dan Implikasinya untuk KPR
Harga rumah di Depok sangat bervariasi tergantung lokasi, tipe, dan kondisi properti. Gambaran kasar per kawasan:
Depok pusat (Margonda, Beji, Pancoran Mas): Properti residensial di kawasan ini sudah sangat padat dan harga tanah sudah sangat tinggi. Rumah tapak baru di kawasan ini mulai dari Rp 800 juta ke atas untuk ukuran yang layak.
Depok barat (Cinere, Limo, Sawangan, Bojongsari): Masih ada ruang untuk properti berkualitas dengan harga yang lebih kompetitif. Kawasan Sawangan khususnya sedang dalam fase pertumbuhan aktif dengan harga yang masih lebih masuk akal untuk kualitas yang ditawarkan.
Depok timur (Sukmajaya, Cimanggis): Campuran antara kawasan padat yang harganya sudah tinggi dan area yang masih berkembang.
Implikasinya untuk KPR: dengan harga properti mulai dari Rp 500 juta hingga di atas Rp 1 miliar, KPR dengan plafon yang memadai dan bunga yang kompetitif adalah kebutuhan nyata, bukan sekadar opsi.
Simulasi KPR Rumah Depok untuk Berbagai Kisaran Harga
Simulasi berikut menggunakan asumsi bunga fixed 5,25% untuk 2 tahun pertama, kemudian floating sekitar 10-11% (bunga pasar saat ini), dengan LTV 80% (DP 20%):
Properti Rp 600 juta:
DP 20% = Rp 120 juta. Plafon KPR = Rp 480 juta. Cicilan fixed 2 tahun pertama sekitar Rp 3,2-3,5 juta per bulan. Cicilan floating setelah 2 tahun sekitar Rp 4,6-5 juta per bulan (tenor 20 tahun).
Properti Rp 800 juta:
DP 20% = Rp 160 juta. Plafon KPR = Rp 640 juta. Cicilan fixed 2 tahun pertama sekitar Rp 4,3-4,7 juta per bulan. Cicilan floating sekitar Rp 6,1-6,6 juta per bulan (tenor 20 tahun).
Properti Rp 1,2 miliar:
DP 20% = Rp 240 juta. Plafon KPR = Rp 960 juta. Cicilan fixed 2 tahun pertama sekitar Rp 6,4-7 juta per bulan. Cicilan floating sekitar Rp 9,1-9,9 juta per bulan (tenor 20 tahun).
[Medium confidence untuk angka bunga — bunga KPR berubah sesuai kebijakan bank dan kondisi makro. Verifikasi ke bank tujuan untuk simulasi yang akurat dan terkini.]
Untuk simulasi yang lebih presisi sesuai profil penghasilan dan properti yang dituju, artikel cara hitung cicilan KPR sendiri memuat rumus dan kalkulator yang bisa langsung digunakan.
KPR Rumah Depok: Bank yang Paling Aktif di Kawasan Ini
Hampir semua bank umum menyediakan produk KPR yang bisa digunakan untuk properti di Depok. Beberapa yang paling aktif dan paling kompetitif di pasar properti Depok:
Bank BTN adalah bank yang paling identik dengan KPR di Indonesia, termasuk di Depok. Menyediakan produk KPR konvensional dan syariah dengan berbagai skema tenor. Untuk properti bersubsidi (FLPP), BTN adalah penyalur utama.
BRI, BCA, Mandiri, dan BNI bersaing ketat di segmen KPR non-subsidi dengan penawaran bunga yang fluktuatif sesuai kondisi pasar. Masing-masing bank sering mengeluarkan promo bunga fixed yang menarik di periode tertentu, sehingga membandingkan penawaran dari minimal dua sampai tiga bank sebelum memutuskan adalah langkah yang sangat dianjurkan.
Bank syariah seperti BSI (Bank Syariah Indonesia) dan beberapa bank syariah lainnya menyediakan produk KPR dengan akad murabahah atau musyarakah mutanaqisah yang menarik bagi yang ingin menghindari bunga konvensional. Artikel kredit KPR syariah untuk rumah membahas mekanisme dan perbandingannya secara lebih mendalam.
Tips Mendapat KPR Rumah Depok dengan Kondisi Terbaik
Perbaiki BI Checking Sebelum Mengajukan
Rekam jejak kredit di SLIK OJK adalah faktor pertama yang dilihat bank. Kredit macet atau keterlambatan pembayaran yang tercatat bisa langsung membuat pengajuan ditolak terlepas dari penghasilan yang cukup. Cek kondisi SLIK OJK Anda setidaknya 6 bulan sebelum berencana mengajukan KPR melalui website resmi OJK. Artikel cara mengecek BI Checking SLIK OJK online membahas prosedurnya secara lengkap.
Ajukan ke Minimal Dua Bank Bersamaan
Bank yang berbeda bisa memberikan penawaran yang sangat berbeda untuk profil yang sama. Perbedaan bunga 0,25% per tahun dalam tenor 20 tahun bisa berarti selisih belasan juta rupiah dari total yang dibayarkan. Bawa penawaran dari satu bank sebagai leverage negosiasi ke bank lain.
Pastikan Rasio Cicilan Aman
Cicilan KPR yang disetujui bank umumnya tidak boleh melebihi 35-40% dari penghasilan bersih. Tapi batas aman yang lebih konservatif adalah 30% agar masih ada ruang untuk kebutuhan lain dan tabungan darurat. Hitung dari cicilan floating, bukan cicilan fixed yang lebih rendah di periode promo.
Manfaatkan Momentum Developer
Saat membeli dari developer, beberapa bank KPR rekanan sering menawarkan bunga atau biaya yang lebih menarik sebagai bagian dari kerja sama dengan developer tersebut. Tanyakan bank rekanan developer dan bandingkan penawarannya dengan bank pilihan sendiri.
KPR Rumah Depok untuk Kawasan Sawangan
Kawasan Sawangan menjadi salah satu area di Depok yang paling aktif dalam transaksi KPR dalam beberapa tahun terakhir, didorong oleh masuknya developer-developer dengan proyek berkualitas dan infrastruktur yang terus membaik.
Untuk yang mempertimbangkan Hannam di Ecotown Sawangan, tim penjualan bisa membantu menghubungkan dengan bank-bank rekanan yang sudah familiar dengan profil properti di kawasan ini dan sering menawarkan kondisi yang kompetitif dibanding mengajukan secara mandiri. Untuk kebutuhan properti komersial di kawasan yang sama, ruko Sinsa tersedia dengan skema pembiayaan yang bisa dikonfirmasi langsung.
Frequently Asked Questions (FAQ) KPR Rumah Depok:
1. Berapa penghasilan minimum untuk KPR rumah Rp 600 juta di Depok?
Dengan cicilan floating sekitar Rp 4,6-5 juta per bulan dan batasan 35% dari penghasilan, penghasilan bersih minimal yang dibutuhkan sekitar Rp 13-15 juta per bulan. Untuk pasangan dengan penghasilan gabungan, ini jauh lebih mudah dicapai dan bank akan menghitung kapasitas cicilan berdasarkan penghasilan bersih keduanya.
2. Apakah ada KPR bersubsidi untuk properti di Depok?
Ada, tapi properti yang bisa dibiayai KPR subsidi FLPP dibatasi oleh harga maksimal yang ditetapkan pemerintah, biasanya jauh di bawah harga properti komersial di Depok yang lokasinya strategis. Program ini lebih relevan untuk properti di kawasan yang lebih terjangkau. Cek syarat terkini di website Kementerian PUPR.
3. Berapa lama proses KPR dari pengajuan hingga pencairan?
Rata-rata 30-60 hari kerja dari pengajuan lengkap hingga akad kredit dan pencairan. Faktor yang paling mempengaruhi lama prosesnya adalah kelengkapan dokumen sejak awal, kecepatan proses appraisal bank terhadap properti, dan antrian proses di bank yang bersangkutan.
4. Bisakah KPR diajukan sebelum propertinya selesai dibangun (inden)?
Bisa. Banyak bank menyediakan KPR untuk properti inden di mana pencairan dilakukan secara bertahap sesuai progres konstruksi (kredit konstruksi) atau langsung penuh ke developer dengan tenor yang baru berjalan setelah serah terima. Syarat dan mekanismenya berbeda per bank, sehingga perlu dikonfirmasi langsung.