


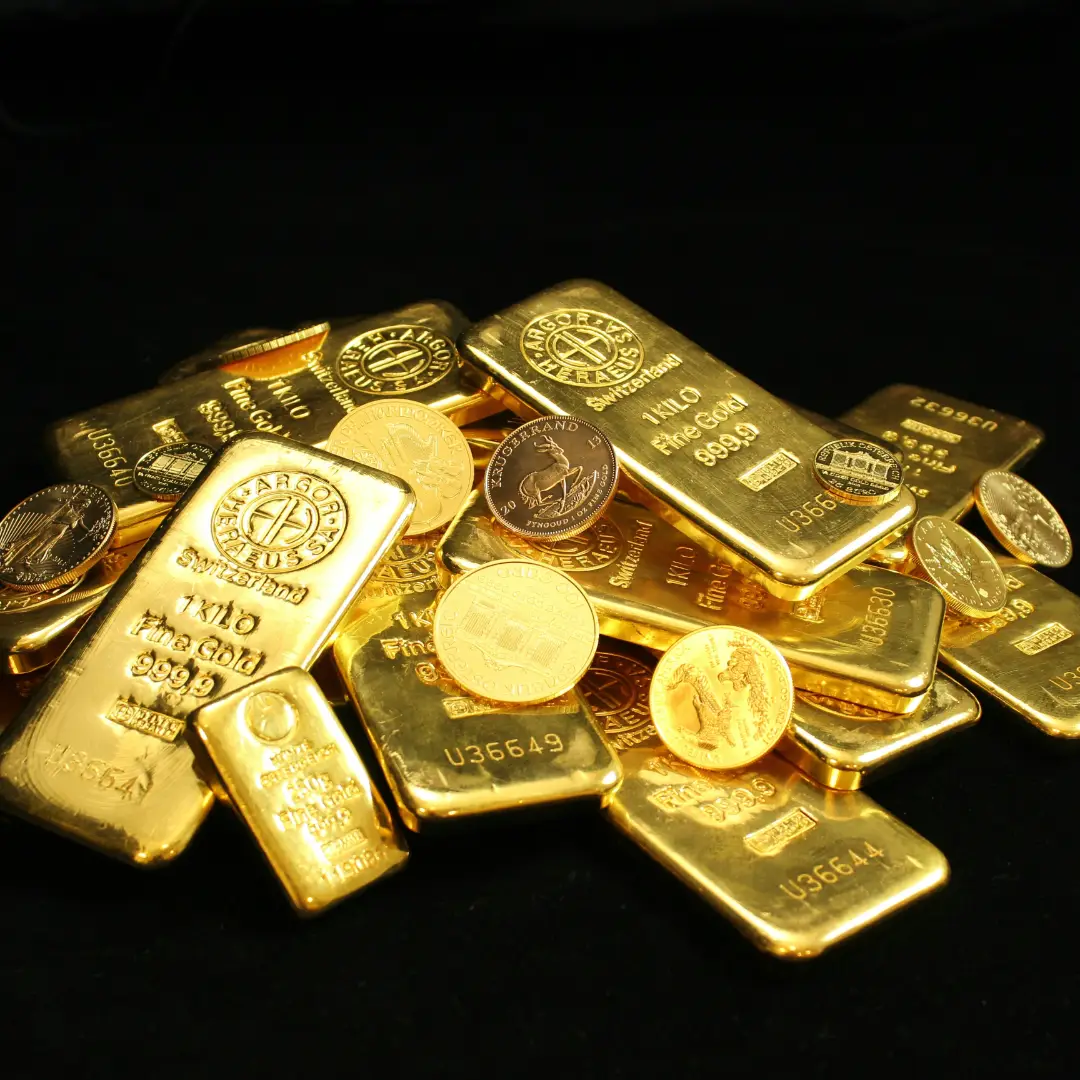
Tiga orang dengan modal yang sama, Rp 300 juta, memilih jalan berbeda 10 tahun lalu. Satu membeli kavling di kawasan yang berkembang. Satu membeli emas batangan dan menyimpannya. Satu menaruh di deposito dan terus memperpanjang. Hari ini kondisi keuangan ketiganya berbeda signifikan, tapi tidak ada yang bisa dipastikan salah sejak awal karena hasilnya sangat bergantung pada timing, lokasi, dan kondisi masing-masing.
Perbandingan investasi properti vs emas vs deposito bukan tentang mana yang selalu menang, tapi tentang mana yang paling sesuai untuk profil dan tujuan finansial yang spesifik.
Karakteristik Masing-Masing Instrumen
Properti
Aset fisik yang nilainya berasal dari dua sumber: kenaikan nilai tanah seiring waktu (capital gain) dan potensi pendapatan sewa (yield). Tidak likuid, tidak bisa dijual sebagian, memerlukan pengelolaan aktif jika disewakan, dan butuh modal awal yang besar. Tapi memberikan leverage melalui KPR yang tidak tersedia di instrumen lain.
Emas
Aset fisik yang nilainya bergerak mengikuti harga pasar internasional dalam dolar AS, yang kemudian dikonversi ke rupiah. Sangat likuid, bisa dibeli dalam jumlah kecil, tidak memerlukan pengelolaan, dan secara historis menjadi aset lindung nilai (hedge) yang kuat terhadap inflasi dan ketidakpastian ekonomi.
Deposito
Instrumen perbankan dengan return yang pasti dalam bentuk bunga tetap selama periode yang disepakati. Sangat aman karena dijamin LPS hingga Rp 2 miliar per bank, sangat likuid setelah jatuh tempo, dan tidak memerlukan pengetahuan khusus untuk dikelola. Tapi return-nya hampir selalu di bawah inflasi untuk jangka panjang.
Perbandingan Return Historis di Indonesia
[Medium confidence untuk angka spesifik — data bervariasi tergantung periode dan lokasi yang dipilih]
Properti di kawasan yang berkembang di Jabodetabek menunjukkan kenaikan nilai rata-rata 7-15% per tahun dalam periode pertumbuhan. Tapi angka ini sangat bergantung pada lokasi: properti di kawasan yang salah bisa stagnan 0-2% per tahun selama bertahun-tahun.
Emas dalam rupiah secara historis menunjukkan return 8-12% per tahun dalam jangka panjang 10-20 tahun, didorong kombinasi kenaikan harga emas global dan pelemahan rupiah terhadap dolar. Return ini lebih konsisten antar periode dibanding properti tapi tidak ada komponen yield.
Deposito saat ini menawarkan bunga 4-6% per tahun dari bank umum, dengan jaminan LPS. Return ini konsisten dan pasti tapi dalam jangka panjang cenderung kalah dari inflasi dan dua instrumen lainnya.
Perbandingan yang Paling Penting
Likuiditas
Deposito: bisa dicairkan kapan pun (dengan penalti jika sebelum jatuh tempo) atau tanpa penalti saat jatuh tempo. Sangat likuid.
Emas: bisa dijual kapan pun di toko emas atau platform digital dengan harga pasar yang transparan. Sangat likuid.
Properti: proses penjualan bisa memakan 1-12 bulan tergantung lokasi dan kondisi pasar. Sangat tidak likuid. Ini risiko yang paling sering diremehkan investor properti pemula.
Aksesibilitas Modal
Deposito dan emas bisa dimulai dengan modal sangat kecil, bahkan Rp 100.000 untuk emas digital. Properti memerlukan modal awal yang besar, minimal puluhan juta untuk DP, ditambah biaya akuisisi.
Tapi properti memiliki keunggulan leverage melalui KPR yang tidak tersedia di instrumen lain. Dengan Rp 100 juta sebagai DP, Anda bisa mengontrol aset senilai Rp 500 juta. Jika aset itu naik 10%, gain Anda adalah Rp 50 juta dari modal Rp 100 juta, yaitu return 50% atas modal sendiri, jauh di atas return 10% pada aset. Ini yang membuat properti sangat powerful sebagai instrumen investasi jika dilakukan dengan benar.
Risiko
Deposito: risiko sangat rendah, dijamin LPS, satu-satunya risiko signifikan adalah jika bank bangkrut dan saldonya melebihi batas jaminan.
Emas: risiko menengah, harga bisa berfluktuasi signifikan dalam jangka pendek mengikuti sentimen pasar global, tapi secara historis selalu pulih dan tumbuh dalam jangka panjang.
Properti: risiko tertinggi dari ketiganya dalam beberapa dimensi. Properti di lokasi yang salah tidak akan naik nilainya. Developer bermasalah bisa menghilang sebelum serah terima. Properti yang disewakan bisa menghadapi masalah penyewa. Dan likuiditas yang sangat rendah membuat situasi darurat sulit diatasi jika aset tersimpan di properti.
Perlindungan terhadap Inflasi
Emas secara historis adalah hedging terbaik terhadap inflasi karena nilainya bergerak mengikuti kondisi makroekonomi global. Properti di lokasi strategis juga hedge yang kuat karena nilai tanah cenderung naik minimal sebesar inflasi. Deposito adalah yang paling lemah dalam melindungi nilai dari inflasi karena bunganya sering di bawah laju inflasi.
Kapan Waktu yang Tepat untuk Memilih Masing-masing Instrumen?
Pilih deposito jika: modal yang ada adalah dana darurat yang tidak boleh berisiko, horizon investasinya sangat pendek (kurang dari 2 tahun), atau Anda tidak memiliki pengetahuan dan waktu untuk mengelola instrumen yang lebih kompleks.
Pilih emas jika: menginginkan diversifikasi dari properti yang sudah ada, mengantisipasi ketidakpastian ekonomi atau pelemahan rupiah, atau menginginkan aset yang sangat likuid sebagai buffer.
Pilih properti jika: memiliki horizon investasi minimal 5-7 tahun, lokasi yang dipilih memiliki fundamental pertumbuhan yang jelas (katalis infrastruktur, pertumbuhan populasi, masuknya developer besar), dan memiliki kapasitas untuk mengelola aset atau menggunakan leverage KPR secara bertanggung jawab.
Untuk kawasan Sawangan yang sedang dalam momentum pertumbuhan aktif didukung infrastruktur Tol Desari dan pelebaran Jalan Enggram-Pemuda, fundamental untuk investasi properti tersedia. Hannam di Ecotown Sawangan dan ruko Sinsa adalah dua opsi dengan karakter investasi yang berbeda di kawasan yang sama.
Frequently Asked Questions (FAQ) Investasi Properti vs Emas vs Deposito:
1. Mana yang paling aman untuk pemula?
Deposito adalah yang paling aman dan paling sederhana. Untuk pemula yang ingin mulai berinvestasi tanpa risiko besar, deposito adalah starting point yang tepat sambil belajar tentang instrumen lain.
2. Apakah properti dan emas bisa dimiliki bersamaan?
Sangat disarankan. Portofolio investasi yang sehat biasanya terdiversifikasi, bukan hanya di satu instrumen. Properti untuk growth dan yield, emas untuk proteksi dan likuiditas, deposito untuk dana yang butuh kepastian jangka pendek adalah kombinasi yang sangat umum di kalangan investor berpengalaman.
3. Bagaimana cara memulai investasi properti dengan modal terbatas?
Kumpulkan DP terlebih dahulu sambil menaruh dana di deposito atau reksa dana pasar uang. Pilih properti di kawasan berkembang dengan harga entry yang masih terjangkau. Manfaatkan KPR untuk leverage. Dan pilih lokasi dengan fundamental yang jelas, bukan hanya berdasarkan harga yang murah.


